Passer au contenu principal

Réflexions

Accédez à des recherches d’experts, des analyses opportunes et des webdiffusions exclusives pour vous aider à prendre des décisions confiantes et fondées sur les données.
f_image_20240325_174713.PNG
Rapport
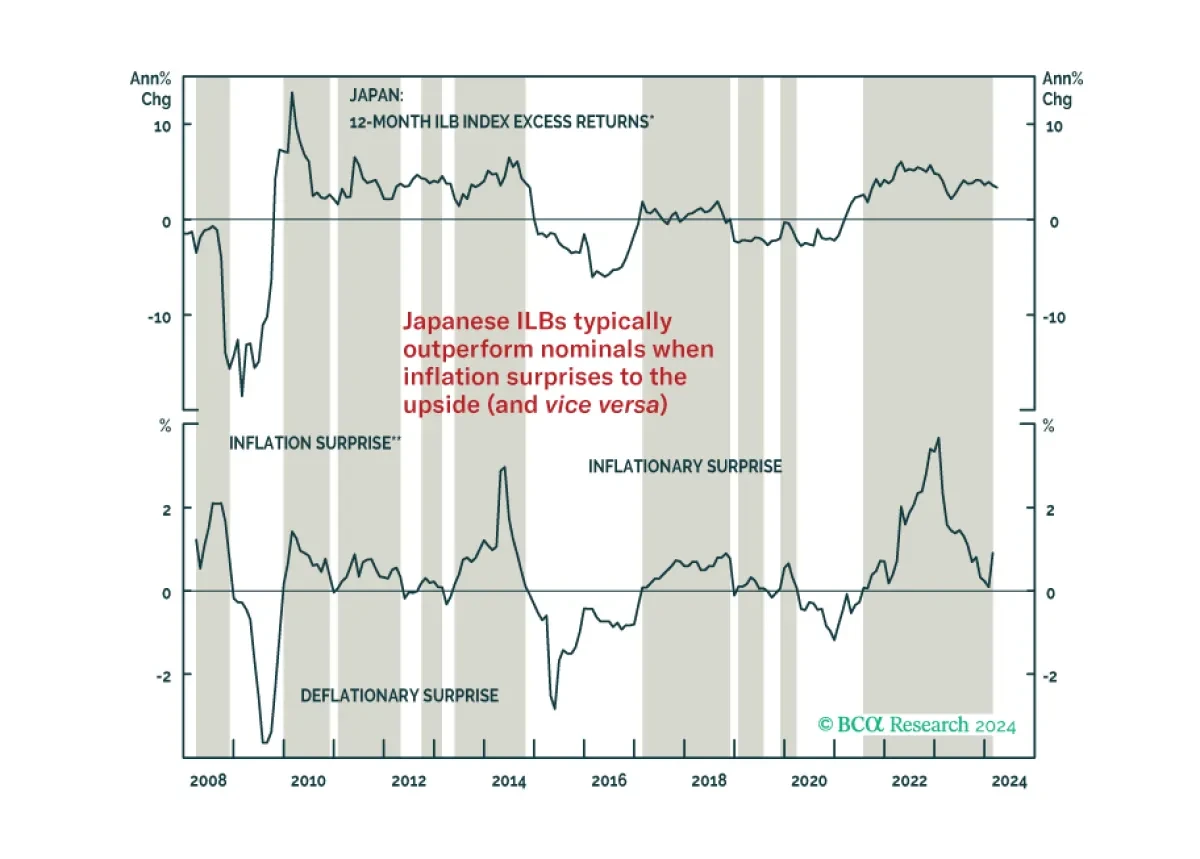
Dans cette analyse, nous poursuivons notre série de rapports présentant les cadres d’investissement pour les obligations indexées à l’inflation dans les marchés développés, cette fois en se concentrant sur le Japon. Notre règle d’or japonaise liée à l’inflation suggère que les investisseurs devraient surpondérer les obligations indexées à l’inflation japonaises par rapport aux JGB nominaux...
25 Mar 2024
f_image_20240325_141812.PNG
Rapport
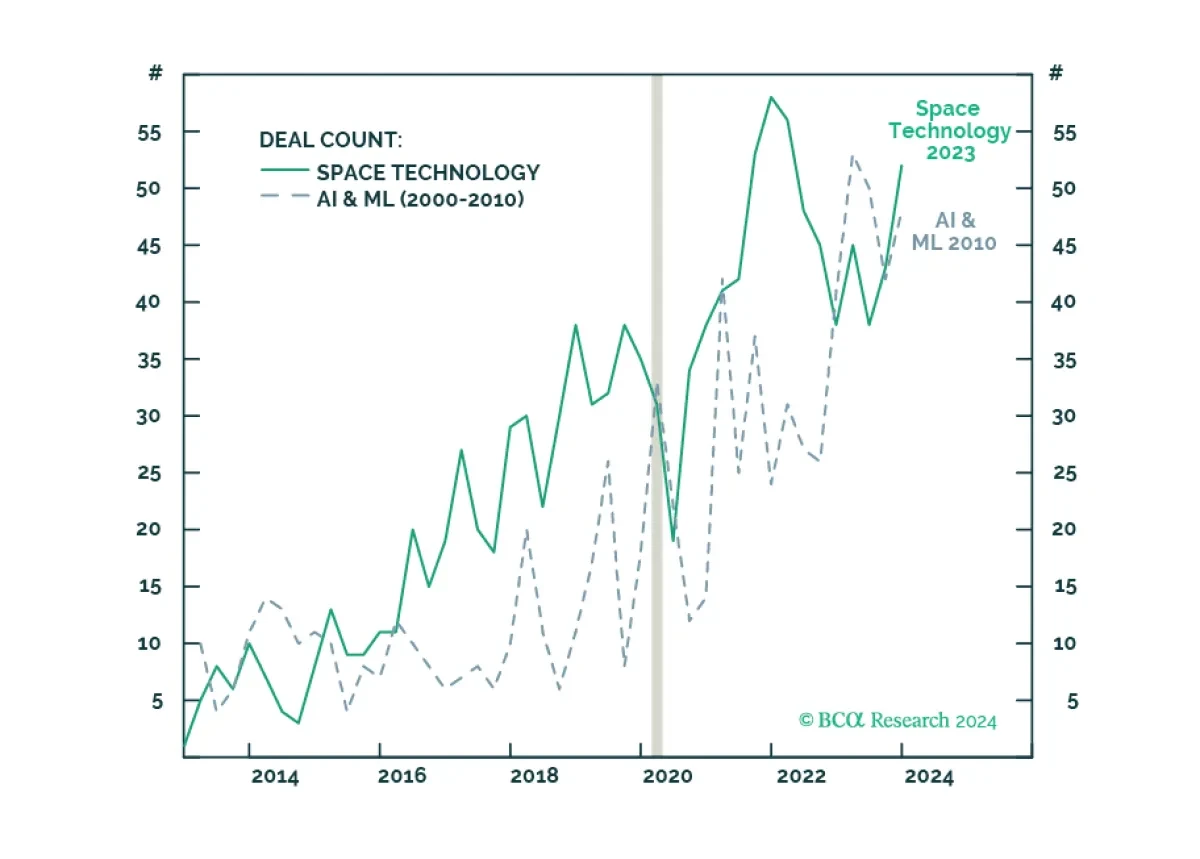
L’IA n’est pas le pari en phase de début que les investisseurs devraient faire. C’est évident et très compétitif. Le capital-risque ne consiste pas à la concurrence directe, mais à ouvrir de nouvelles directions. Pendant que tout le monde est distrait par l’IA, les investisseurs devraient se tourner vers la technologie aérospatiale et spatiale. Les acheteurs stratégiques prouveront...
25 Mar 2024
F_IMAGE_20240325_130206.PNG
Rapport
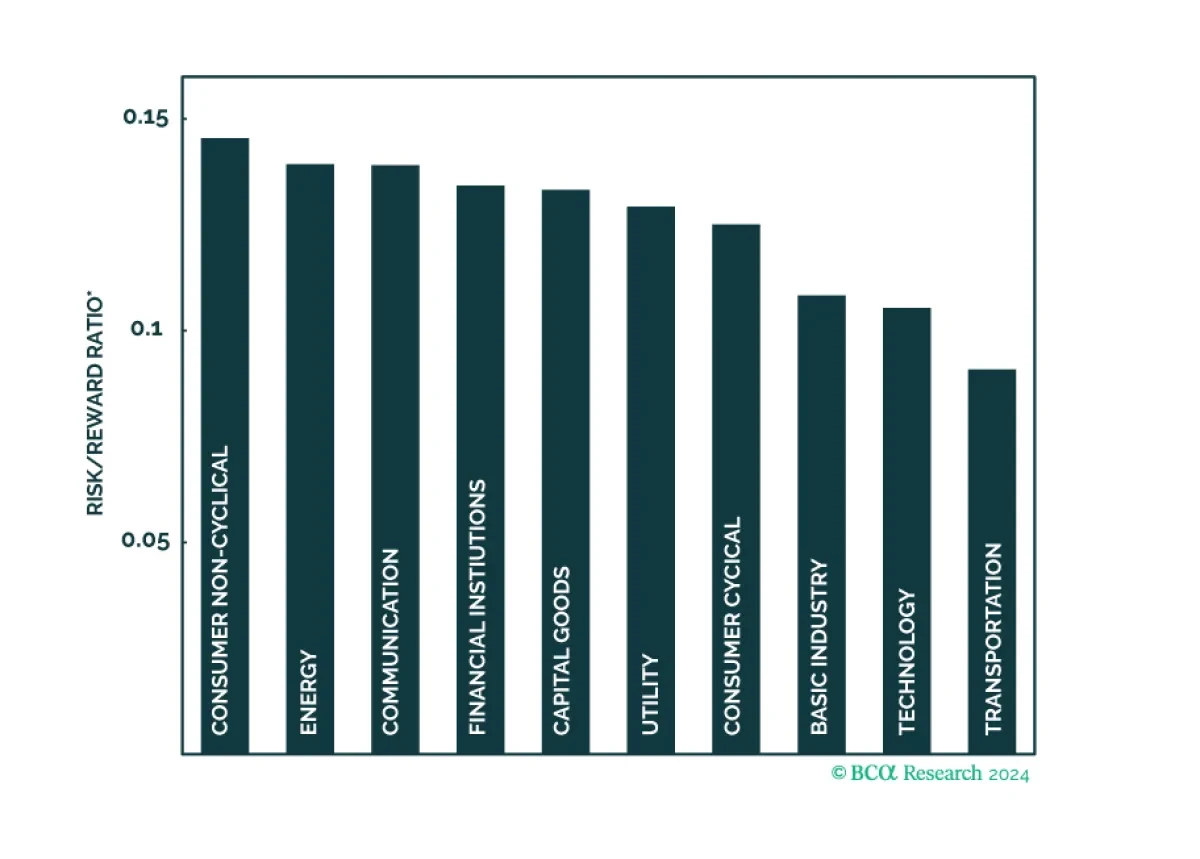
Un classement risque/récompense des 10 principaux secteurs américains d’obligations d’entreprise de qualité investissement....
25 Mar 2024
f_image_20240322_153331.PNG
Rapport
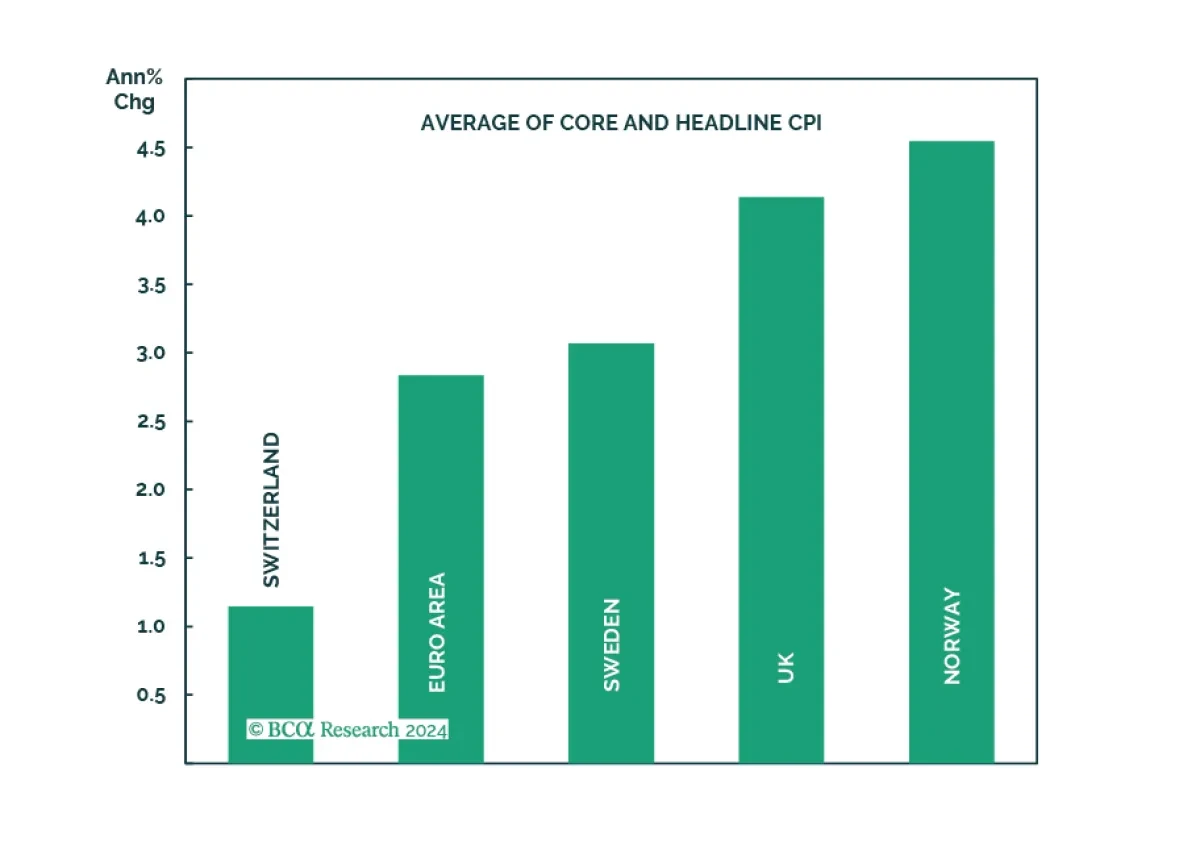
La récente baisse surprise des taux par la Banque nationale suisse présage-t-elle d’autres surprises accommodantes chez les grandes banques centrales européennes ?...
25 Mar 2024
f_image_20240321_142743.PNG
Rapport
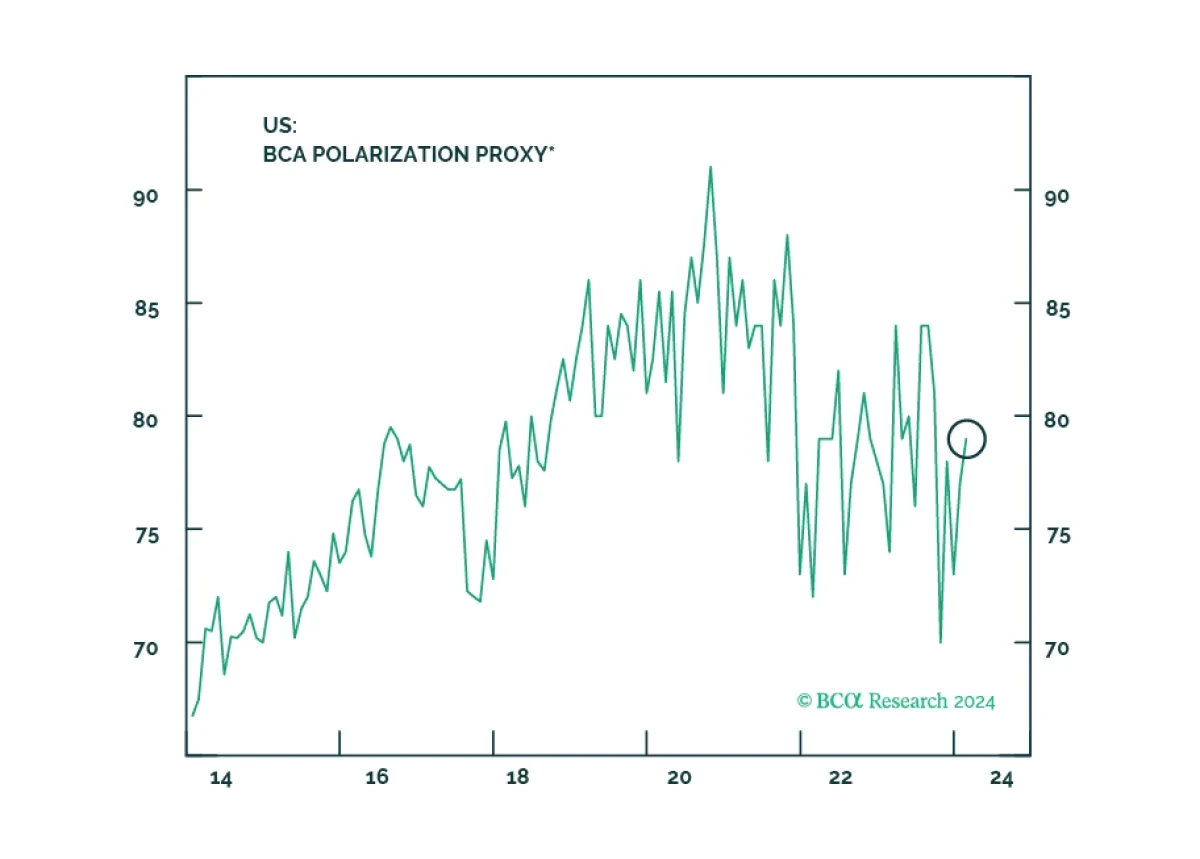
L’élection présidentielle américaine est dans huit mois. Dans ce rapport, nous examinerons ce qu’il reste du capital politique du président Biden et sa marge de manœuvre pour agir dans les prochains mois, ce qui pourrait inclure des actions négatives sur le marché, comme l’enquête récemment annoncée sur Apple...
21 Mar 2024
f_image_20240321_131009.PNG
Rapport
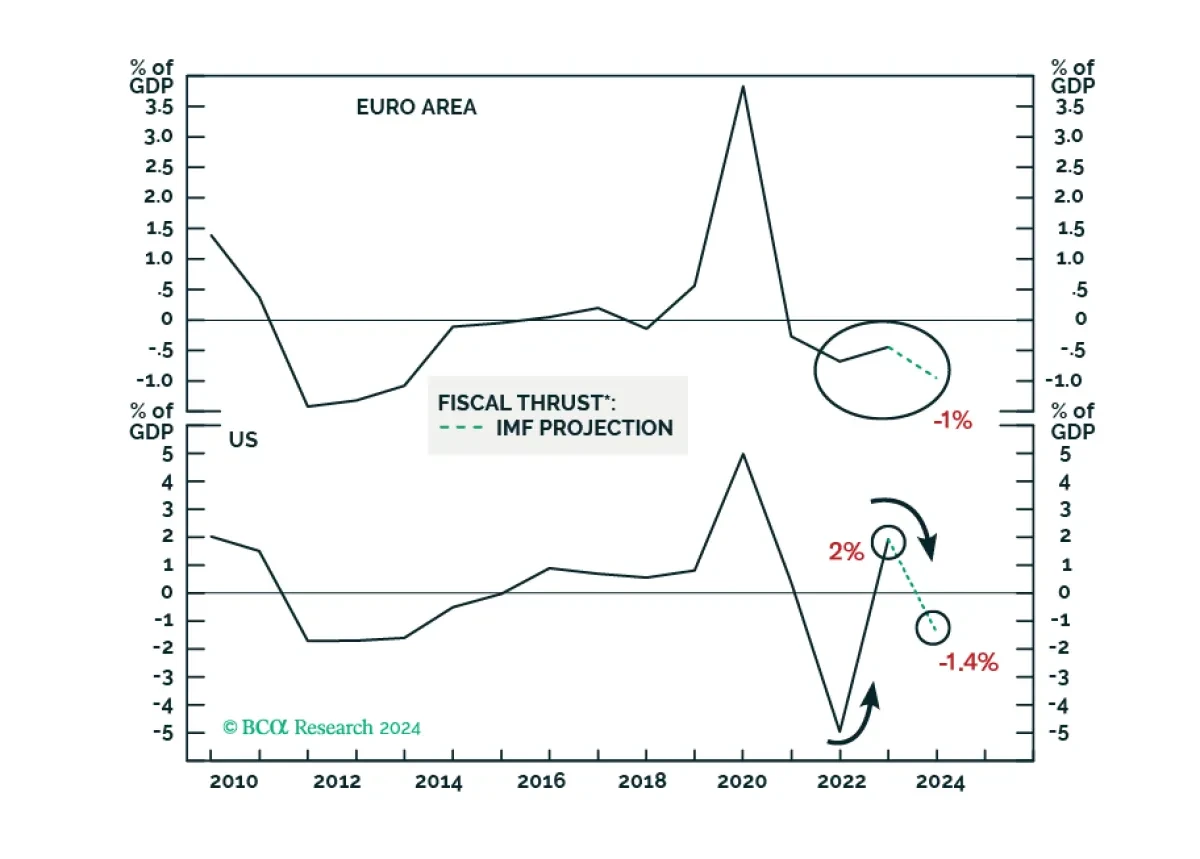
Malgré quelques baisses de taux au deuxième semestre 2024, les coûts d’emprunt resteront élevés en termes réels dans un contexte d’inflation plus faible aux États-Unis et en Europe. Cela et le resserrement de la politique budgétaire freineront la demande intérieure dans les économies avancées. La demande intérieure en Chine et en Amérique émergente hors Chine restera très tiède, avec des risques déformés...
21 Mar 2024
F_IMAGE_20240320_163812.PNG
Rapport
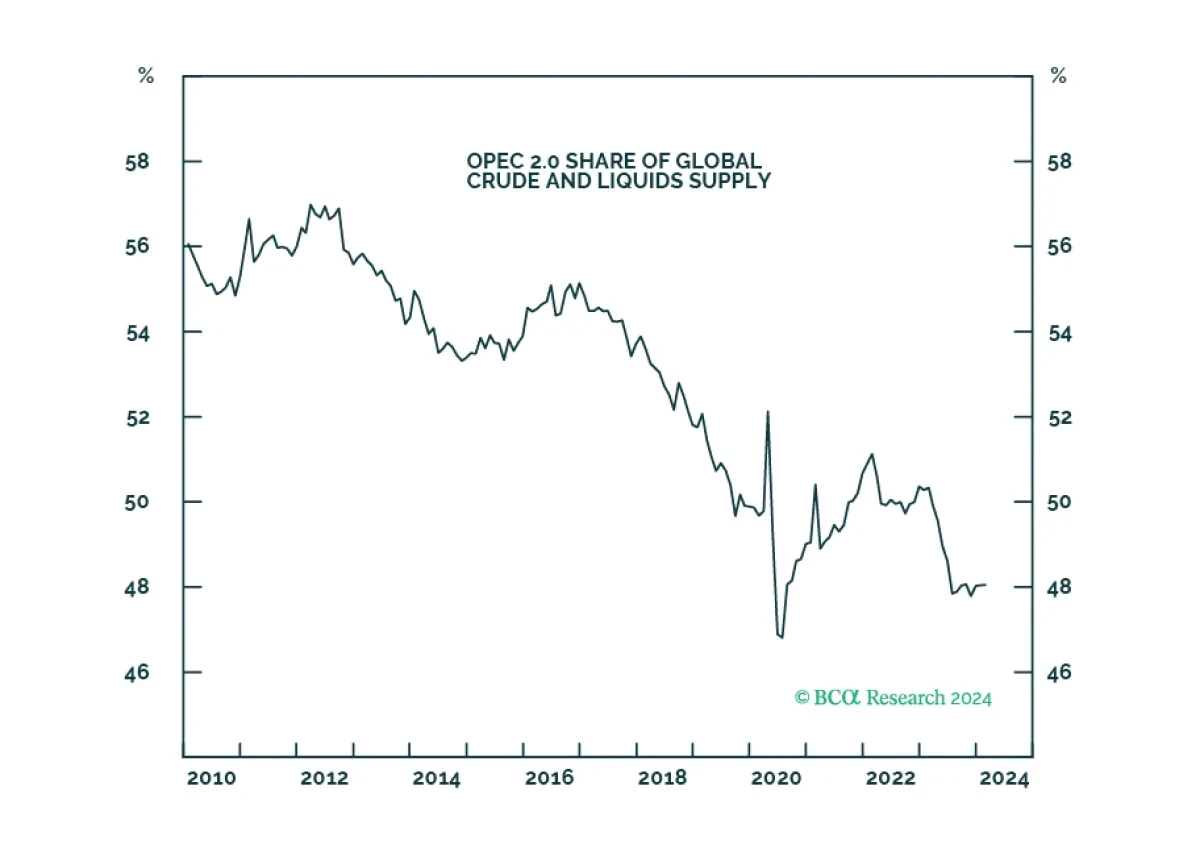
Nous prévoyons une augmentation de la croissance de la demande pétrolière cette année – à 1,7 mm de b/j contre 1,4 mm de b/j (0,30% de la demande totale) – et anticipons une offre plus serrée à la marge. Nos estimations des soldes restent inchangées, laissant nos prévisions de prix Brent pour 2024 et 2025 à 95 $/baril et 105 $/baril. Nous prévoyons que les États-Unis déploieront des navires de guerre...
21 Mar 2024
f_image_20240320_173317.PNG
Rapport
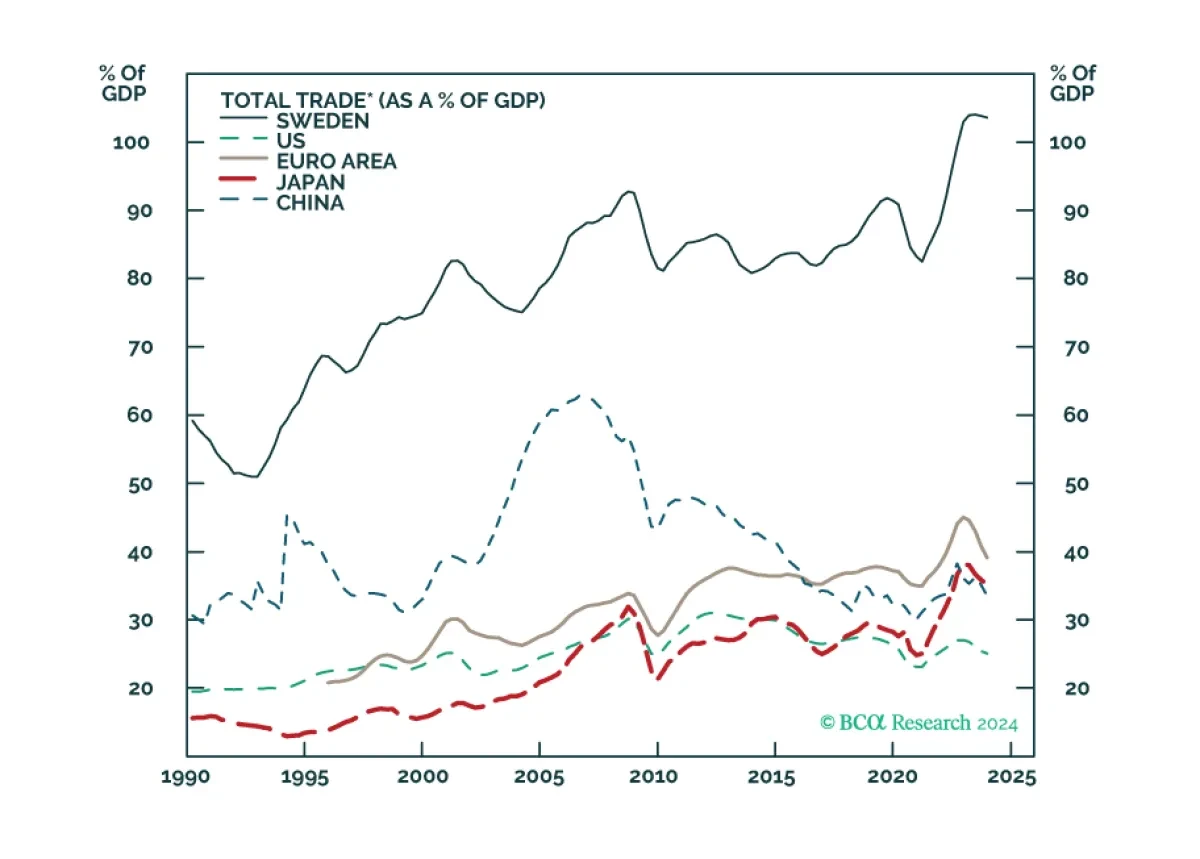
Dans ce rapport spécial conjoint sur la stratégie de change étrangère et la stratégie mondiale d’investissement, nous évaluons l’activité économique en Suède, une économie très cyclique et orientée vers le commerce, ainsi que ses implications pour les perspectives de croissance mondiale....
20 Mar 2024
F_IMAGE_20240320_172732.PNG
Rapport
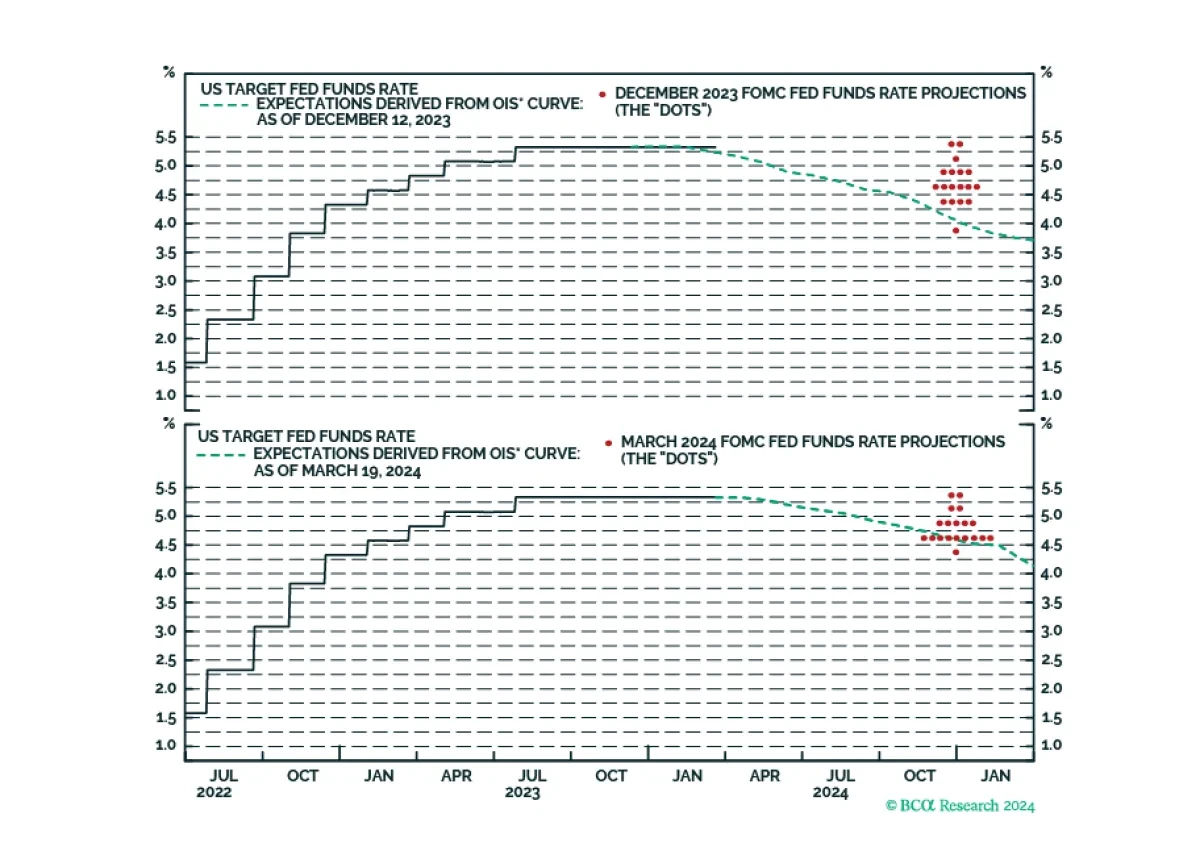
Nos retenues de la réunion du FOMC cet après-midi...
20 Mar 2024
F_IMAGE_20240320_164604.PNG
Rapport
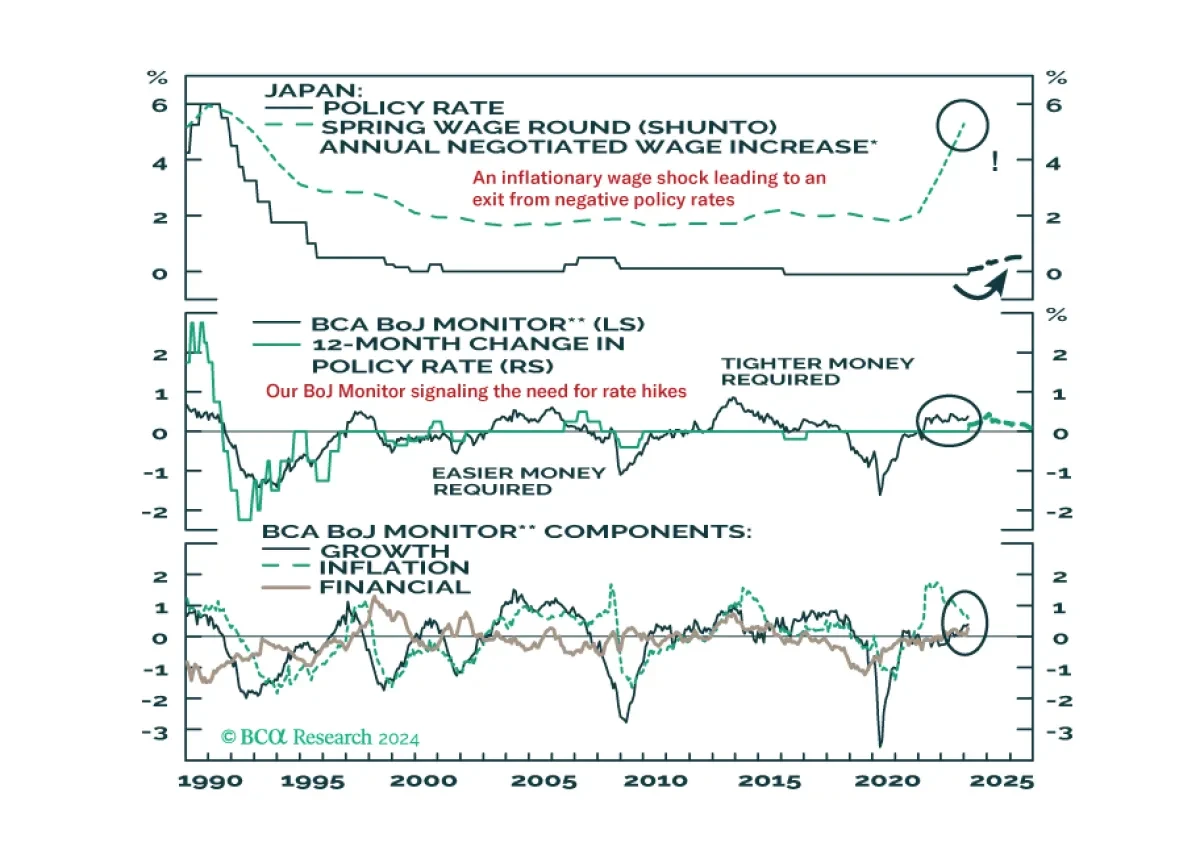
La Banque du Japon a procédé à un ajustement historique de politique cette semaine, mettant fin à la fois aux taux d’intérêt négatifs et au contrôle de la courbe des rendements. Dans cet Insight, les stratèges mondiaux du revenu fixe et des devises de BCA discutent des implications immédiates de ce mouvement pour les rendements des obligations japonaises et du yen, ainsi que du potentiel ...
20 Mar 2024